
Firma je kupila opremu, platila PDV dobavljaču i na kraju meseca ima više ulaznog nego izlaznog poreza. Razliku ne mora da izgubi. Ako ispunjava zakonske uslove, ima pravo da dobije novac nazad od države ili da iznos iskoristi za umanjenje budućih poreskih obaveza.
U Srbiji povraćaj PDV-a nije rezervisan samo za velika preduzeća. Pravo imaju i preduzetnici koji su registrovani kao obveznici PDV-a. Posebna pravila važe za izvoznike, strane kompanije, kupce prvog stana i putnike koji kupljenu robu iznose iz Srbije.
Za redovan povraćaj PDV-a zakonski rok je 45 dana, odnosno 15 dana za obveznike koji pretežno izvoze dobra. Rok se računa prema pravilima za podnošenje poreske prijave, a ne automatski od datuma kada je firma platila račun dobavljaču.
Šta je povraćaj PDV-a i kako funkcioniše?
PDV je porez na dodatu vrednost koji se obračunava na promet dobara i usluga, kao i na uvoz, u skladu sa zakonom. U Srbiji opšta stopa iznosi 20%, a posebna stopa 10% primenjuje se na zakonom određene proizvode i usluge.
Firma koja je u sistemu PDV-a obračunava porez na promet koji vrši. Istovremeno, pod propisanim uslovima, ima pravo da odbije PDV koji joj je zaračunat prilikom poslovnih nabavki.
- Izlazni PDV je porez koji firma obračunava na svoju prodaju i druge oporezive transakcije.
- Prethodni PDV je porez iz nabavki i drugih zakonom priznatih osnova, za koji firma ispunjava uslove za odbitak.
Kada je izlazni PDV veći od odbitnog prethodnog PDV-a, firma plaća razliku državi. Kada je prethodni PDV veći, nastaje iznos za povraćaj ili poreski kredit.
Primer je trgovina koja je tokom meseca prodala robu i obračunala 150.000 dinara PDV-a. U istom periodu nabavila je robu od dobavljača i ostvarila pravo na odbitak 210.000 dinara prethodnog poreza.
Razlika iznosi 60.000 dinara u korist firme. Prema Zakonu o porezu na dodatu vrednost, član 52, obveznik ima pravo na povraćaj te razlike ili na njeno priznavanje kao poreskog kredita.
Ko ima pravo na povraćaj PDV-a?
Pravo na redovan povraćaj PDV-a imaju pravna lica i preduzetnici koji su evidentirani kao obveznici PDV-a i koji u odgovarajućem poreskom periodu imaju veći iznos odbitnog prethodnog poreza od obračunatog PDV-a.
Međutim, registracija za PDV sama po sebi nije dovoljna. Firma mora da ima pravo na odbitak prethodnog poreza za konkretne nabavke.
- Firma ili preduzetnik evidentirani su kao obveznici PDV-a.
- Nabavljena dobra i usluge služe za promet koji daje pravo na odbitak prethodnog poreza.
- Postoji odgovarajuća dokumentacija koja ispunjava zakonske uslove.
- Prethodni PDV pravilno je evidentiran i iskazan u poreskom obračunu.
- Podneta je odgovarajuća poreska prijava za period na koji se povraćaj odnosi.
Preduzetnik koji posluje van sistema PDV-a nema redovno pravo na odbitak poreza iskazanog na računima dobavljača. PDV koji plati prilikom nabavke za njega predstavlja deo troška, uz primenu relevantnih računovodstvenih i poreskih pravila.
Posebne situacije nastaju kod izvoza, nabavke opreme, uvoza robe i poslovanja sa inostranstvom. Pravila zavise od prirode transakcije, a ne samo od činjenice da je firma platila račun koji sadrži PDV.
Koji troškovi daju pravo na odbitak prethodnog PDV-a?
Pravo na odbitak vezano je za poslovnu namenu nabavke i ispunjenje zakonskih uslova. Primera radi, trgovačko preduzeće koje kupuje robu za dalju oporezivu prodaju ostvaruje pravo na odbitak prethodnog poreza ako raspolaže odgovarajućim računom i ispunjava ostale uslove.
Zakonom su predviđena i ograničenja. Posebnu pažnju zaslužuju putnički automobili, troškovi reprezentacije, određeni izdaci za ishranu i prevoz zaposlenih, kao i nabavke koje služe prometu bez prava na odbitak.
Ukoliko firma obavlja i promet sa pravom na odbitak i promet bez tog prava, nastaje obaveza odgovarajućeg razgraničenja prethodnog poreza. Za deo koji ne može neposredno da pripiše određenoj vrsti prometa primenjuje zakonska pravila o srazmernom poreskom odbitku.
Kako se obračunava povraćaj PDV-a?
Osnovni obračun polazi od ukupnog izlaznog PDV-a i prethodnog poreza na koji obveznik ima pravo na odbitak. Kada prethodni PDV premašuje obračunati PDV, pozitivna razlika predstavlja osnov za povraćaj ili poreski kredit.
Za firmu koja posluje isključivo sa prometom oporezovanim po stopi od 20%, primer obračuna izgleda ovako.
| Stavka | Iznos |
|---|---|
| Prodaja bez PDV-a | 1.000.000 dinara |
| Izlazni PDV od 20% | 200.000 dinara |
| Nabavke bez PDV-a | 1.300.000 dinara |
| Odbitni prethodni PDV od 20% | 260.000 dinara |
| Razlika za povraćaj ili poreski kredit | 60.000 dinara |
Firma je tokom obračunskog perioda na prodaju obračunala 200.000 dinara poreza, ali ima pravo da odbije 260.000 dinara iz nabavki. Razlika od 60.000 dinara predstavlja iznos u njenu korist.
Primer podrazumeva da su sve navedene nabavke priznate za odbitak i da nema drugih poreskih korekcija. U stvarnom obračunu firma uključuje i avanse, odgovarajuće ispravke, uvoz, prenetu poresku obavezu i druge transakcije koje utiču na PDV.
Povraćaj PDV-a ili poreski kredit, šta se dešava sa razlikom?
Kada obračun pokaže višak prethodnog PDV-a, obveznik bira između povraćaja novca i poreskog kredita.
Povraćaj PDV-a znači da firma ostvaruje pravo na isplatu iznosa, uz primenu propisanog postupka.
Poreski kredit znači da višak ostaje evidentiran i služi za umanjenje obaveze PDV-a u narednim obračunima.
Primer je firma koja u januaru ima višak prethodnog PDV-a od 80.000 dinara i odluči da ga zadrži kao poreski kredit. Ako u februaru obračuna obavezu PDV-a od 110.000 dinara, uz pretpostavku da nema drugih korekcija, preostaje joj 30.000 dinara za uplatu.
Ako u narednim periodima nema dovoljno obaveza za korišćenje poreskog kredita, zakon predviđa i podnošenje posebnog zahteva za povraćaj neiskorišćenog iznosa. Zahtev se podnosi najranije po isteku roka za podnošenje prijave za tekući poreski period.
Odgovarajući izbor zavisi od očekivanih obaveza i raspoloživog novca firme. Preduzeću koje planira velike nabavke i ima ograničena novčana sredstva isplata razlike na račun može biti važna za tekuće poslovanje. Firma sa redovnim obavezama PDV-a može iskoristiti poreski kredit za njihovo umanjenje.
Kako se podnosi zahtev za povraćaj PDV-a?
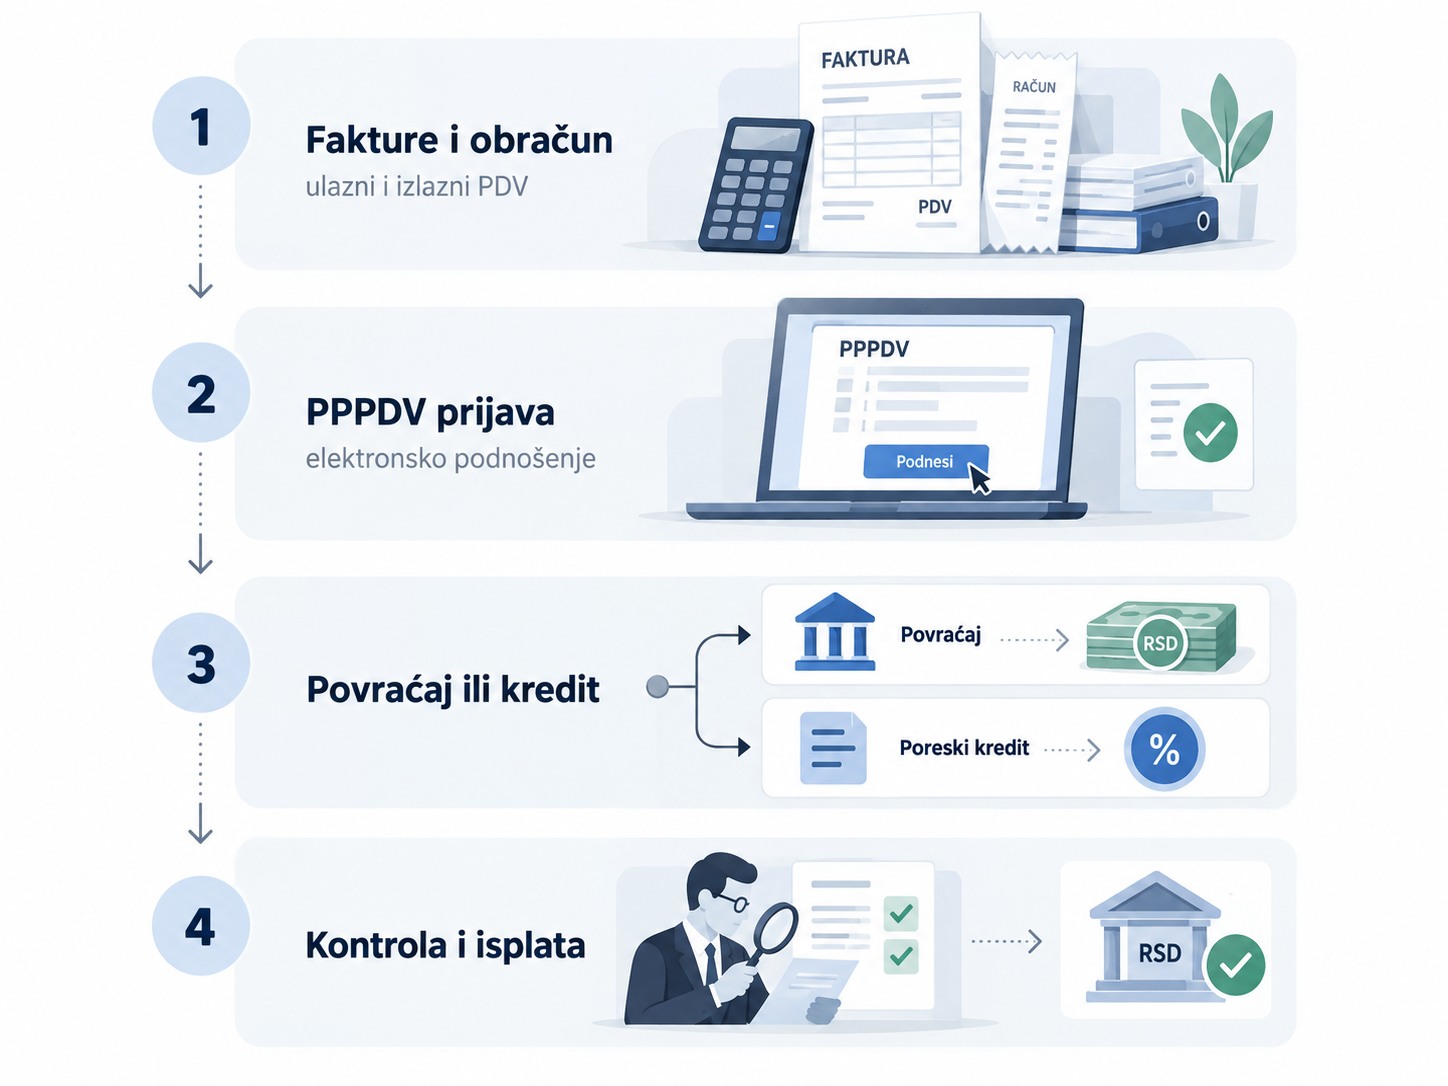
Redovan povraćaj PDV-a ostvaruje se kroz poresku prijavu, a ne podnošenjem posebnog zahteva za svaku fakturu ili nabavku. Obveznik utvrđuje rezultat poreskog perioda i u prijavi iskazuje odgovarajuće opredeljenje.
1. Utvrđivanje prethodnog i izlaznog PDV-a
Računovođa obrađuje dokumentaciju za poreski period. U obračun ulaze izdate i primljene fakture, relevantni avansi, dokumentacija o uvozu, ispravke i drugi podaci koji utiču na poresku obavezu.
Za primljene elektronske fakture i prethodni porez važe posebna pravila evidentiranja i korišćenja podataka iz Sistema elektronskih faktura. Pravo na odbitak određuju propisani uslovi, a ne samo činjenica da je račun primljen.
2. Podnošenje poreske prijave
Obveznik podnosi poresku prijavu na obrascu PPPDV elektronskim putem, uz propisane prateće podatke za odgovarajući poreski period.
U redovnom postupku prijava se podnosi u roku od 15 dana po isteku poreskog perioda. Firma podnosi prijavu i kada nema porez za uplatu.
Na portalu Poreske uprave o PDV-u navedeni su poreski periodi, osnovni rokovi i pravila za povraćaj.
3. Opredeljenje za povraćaj
Ako postoji razlika u korist obveznika, u prijavi se iskazuje izbor povraćaja ili poreskog kredita. Poreska uprava zatim postupa prema prijavljenim podacima i zakonskim pravilima.
Nema osnova da firma u povraćaj uključi svaki PDV sa ulaznih računa ako deo nabavki nema pravo na odbitak. Prijavljeni iznos mora da proizlazi iz pravilnog poreskog obračuna.
4. Kontrola i isplata
Poreska uprava ima pravo da proverava iskazane podatke, osnov za odbitak i prateću dokumentaciju. Provera može obuhvatiti fakture, poslovne evidencije, ugovore, dokumentaciju o prometu i druge dokaze relevantne za konkretan slučaj.
Kada su uslovi ispunjeni, povraćaj se izvršava u skladu sa zakonskim rokovima. Pre isplate, poreska evidencija i eventualne druge dospele poreske obaveze utiču na postupanje prema opštim pravilima poreskog postupka.
Koliko se čeka na povraćaj PDV-a?
Član 52. Zakona o PDV-u propisuje dva osnovna roka za redovan povraćaj poreza.
- 45 dana za obveznike koji ostvaruju redovan povraćaj.
- 15 dana za obveznike koji pretežno vrše promet dobara u inostranstvo i ispunjavaju propisane kriterijume.
Ako je prijava podneta na vreme, rok počinje po isteku zakonskog roka za predaju prijave. Kada obveznik zakasni sa prijavom, rok za povraćaj računa se od dana njenog podnošenja.
Kod naknadnog zahteva za isplatu neiskorišćenog poreskog kredita, rok se računa od dana podnošenja odgovarajućeg zahteva.
Primer obračuna roka za firmu koja mesečno prijavljuje PDV
Firma je za septembar 2026. utvrdila pravo na povraćaj PDV-a od 120.000 dinara. Podnela je urednu poresku prijavu 12. oktobra, pre isteka redovnog roka za prijavljivanje.
Rok za podnošenje septembarske prijave ističe 15. oktobra. Zakonski rok od 45 dana za povraćaj računa se po isteku tog roka, a ne od 12. oktobra kada je firma predala prijavu.
Za izvoznika koji ispunjava uslove za povraćaj u roku od 15 dana primenjuje se ista logika određivanja početka roka, ali uz kraći period za isplatu.
Kada firme dobijaju povraćaj PDV-a za kupljenu opremu?
Nabavka računara, industrijskih mašina, alata ili druge opreme za poslovanje može povećati prethodni PDV u određenom periodu. Ako su ispunjeni uslovi za odbitak, taj iznos ulazi u poreski obračun.
Primer je proizvodna firma koja nabavlja mašinu za 2.000.000 dinara bez PDV-a. Dobavljač obračunava 400.000 dinara PDV-a, pa ukupna cena iznosi 2.400.000 dinara.
U istom poreskom periodu firma na prodaju obračunava 150.000 dinara izlaznog PDV-a, a nema drugih stavki koje utiču na obračun.
Razlika od 250.000 dinara predstavlja iznos za povraćaj ili poreski kredit, ako firma ispunjava sve uslove za odbitak poreza na nabavljenu mašinu.
Posebna pravila važe za ispravku odbitka prethodnog poreza kada se naknadno promene uslovi pod kojima je odbitak ostvaren. Kod opreme i objekata značajni su i propisani periodi praćenja tih promena.
Kako funkcioniše povraćaj PDV-a kod izvoza robe?
Izvoz dobara iz Srbije, uz ispunjenje zakonskih uslova i odgovarajuću dokumentaciju, oslobođen je PDV-a sa pravom na odbitak prethodnog poreza.
Izvoznik zato ne obračunava domaći PDV na promet koji ispunjava uslove za oslobođenje, ali zadržava pravo na odbitak prethodnog poreza iz odgovarajućih nabavki.
Primer je proizvođač nameštaja koji izvozi robu u vrednosti od 3.000.000 dinara. Na izvoz koji ispunjava uslove za oslobođenje obračunava nula dinara PDV-a.
Istovremeno je nabavio materijal i druge poslovne inpute sa ukupno 300.000 dinara odbitnog prethodnog poreza. Ako nema drugih transakcija koje menjaju obračun, ima višak prethodnog PDV-a od 300.000 dinara.
Izvoznici koji ispunjavaju uslove za status obveznika sa pretežnim prometom dobara u inostranstvo imaju pravo na povraćaj u roku od 15 dana. Samo postojanje jedne izvozne fakture nije dovoljno za primenu kraćeg roka.
Usluge pružene stranim klijentima takođe imaju posebna pravila određivanja mesta prometa i poreskog tretmana. Nije svaka usluga fakturisana inostranom klijentu automatski izvoz dobara niti daje isti status za ubrzani povraćaj.
Povraćaj PDV-a pri uvozu robe
Kada firma uvozi robu u Srbiju, PDV se obračunava prema pravilima za uvoz. Ako uvoznik ispunjava uslove za odbitak prethodnog poreza, odgovarajući iznos ulazi u njegov poreski obračun.
Primer je trgovac koji uvozi robu i prilikom uvoza ima obračunati PDV od 180.000 dinara. Uz ispunjenje propisanih uslova, taj porez može biti uključen u prethodni PDV za odbitak.
Za ostvarivanje prava relevantna je carinska dokumentacija i ispunjenje zakonskih uslova, uključujući plaćanje uvoznog PDV-a kada je ono propisano. Posebna pravila važe za slučajeve u kojima se uvozni PDV obračunava kroz poresku prijavu.
Carina i PDV nisu ista dažbina. Iznos carine, kada postoji, ulazi u utvrđivanje odgovarajuće poreske osnovice za uvoz, ali se ne prijavljuje kao prethodni PDV samo zato što je plaćen pri carinjenju.
Povraćaj PDV-a za kupovinu prvog stana
Fizička lica koja kupuju prvi stan u novogradnji pod zakonom propisanim uslovima ostvaruju pravo na refundaciju dela plaćenog PDV-a. Postupak je odvojen od redovnog povraćaja koji ostvaruju firme kroz poresku prijavu.
Osnovne uslove uređuje član 56a Zakona o PDV-u. Pravo se odnosi na punoletnog državljanina Srbije sa prebivalištem u Srbiji, koji od 1. jula 2006. do dana overe kupoprodajnog ugovora nije imao stan u svojini, zajedničkoj svojini ili susvojini na teritoriji Srbije.
Ugovorena cena sa PDV-om mora biti plaćena na propisani način. Za pojedine posebne situacije, uključujući promet hipotekovanih stanova, zakon uređuje odgovarajuće načine uplate.
Kupac prvog stana ima pravo na refundaciju za najviše 40 m², uz mogućnost dodatnih 15 m² za svakog člana porodičnog domaćinstva koji ispunjava propisane uslove.
Primer povraćaja PDV-a za stan od 60 m²
Kupac stana od 60 m² plaća ukupno 132.000 evra sa uračunatim PDV-om po stopi od 10%. Osnovica iznosi 120.000 evra, a sadržani PDV 12.000 evra.
Ako kupac ispunjava uslove za refundaciju samo za svojih 40 m² i cena po kvadratnom metru je jednaka, obračun refundacije izgleda ovako.
| Stavka | Iznos |
|---|---|
| Ukupna površina stana | 60 m² |
| Ukupna cena sa PDV-om | 132.000 € |
| PDV sadržan u ceni | 12.000 € |
| Površina za refundaciju | 40 m² |
| Refundacija za 40 m² | 8.000 € u dinarskoj protivvrednosti |
Ako i jedan član porodičnog domaćinstva ispunjava uslove za dodatnih 15 m², ukupna površina za refundaciju iznosi 55 m². U navedenom primeru obračunski iznos refundacije tada iznosi 11.000 evra u dinarskoj protivvrednosti.
Primer podrazumeva jednaku cenu po kvadratnom metru, ispunjene uslove i odsustvo drugih okolnosti koje utiču na pravo. Korišćenje prava za člana domaćinstva ima posledice po njegovo buduće ostvarivanje iste olakšice.
Kako se podnosi zahtev za prvi stan?
@s.kozomora.sKUPUJEŠ PRVI STAN? 🏠 OVO PROVERI PRE NEGO ŠTO POTPIŠEŠ UGOVOR! 👀 Možda imaš pravo na pogodnost koja ti može smanjiti troškove kupovine prve nekretnine. 💰 🏗️ Novogradnja → moguća refundacija PDV-a 🔑 Starogradnja → moguće oslobođenje od poreza na prenos apsolutnih prava 📐 40 m² za kupca + pod određenim uslovima još 15 m² po članu porodičnog domaćinstva. Da li si ovo znao/la? 👇 Napiši „STAN“ u komentaru ako želiš PART 3 i treću pogodnost koju treba proveriti pre kupovine prve nekretnine. 📌 Sačuvaj video za trenutak kada budeš kupovao/la stan. 📲 Pošalji ga osobi koja trenutno traži svoju prvu nekretninu.♬ original sound – Sandra Kozomora Subotin
Kupac podnosi zahtev na obrascu RFN nadležnoj organizacionoj jedinici Poreske uprave, uz propisanu dokumentaciju.
Dokumentacija uključuje kupoprodajni ugovor, odgovarajući račun sa iskazanim PDV-om, dokaz o plaćanju cene i isprave koje potvrđuju ispunjenost uslova. Kada se pravo ostvaruje i za članove porodičnog domaćinstva, potrebna je dodatna dokumentacija za njih.
Prema objašnjenju Poreske uprave za prvi stan, poreski organ odlučuje o zahtevu u roku od 30 dana, a refundacija sledi u roku od 15 dana od dostavljanja rešenja.
Kod kupovine starogradnje od fizičkog lica, kada promet nije oporezovan PDV-om, ne postoji PDV koji bi kupac refundirao po ovom osnovu. Za kupca prve nekretnine tada je relevantno posebno poresko oslobođenje od poreza na prenos apsolutnih prava, uz ispunjenje propisanih uslova.
Povraćaj PDV-a za strane firme koje posluju sa Srbijom
Strane kompanije koje nisu domaći obveznici PDV-a u određenim slučajevima imaju pravo na refakciju poreza koji im je obračunat za nabavke dobara i korišćenje usluga u Srbiji.
Član 53. Zakona o PDV-u predviđa posebne uslove. Među njima su pravilno iskazan i plaćen PDV, ispunjenost uslova koji bi omogućili odbitak prethodnog poreza i ograničenja u pogledu prometa koji strani obveznik obavlja u Srbiji.
Iznos PDV-a za koji se podnosi zahtev mora biti veći od 200 evra u dinarskoj protivvrednosti, prema propisanom kursu.
Prema uputstvu za strane obveznike, zahtev se podnosi elektronski, jednom godišnje, najkasnije do 30. juna za nabavke iz prethodne kalendarske godine.
Poreska uprava odlučuje o zahtevu u roku od 30 dana, a isplata sledi u roku od 15 dana od dostavljanja rešenja, prema pravilima ovog postupka.
Povraćaj PDV-a za strane turiste i putnike
Strani putnici koji kupuju robu u Srbiji i iznose je iz zemlje imaju poseban režim povraćaja PDV-a, poznat kroz sistem povraćaja poreza putnicima.
Pravo zavisi od statusa putnika, vrednosti kupljene robe, rokova iznošenja dobara i dokumentacije kojom se potvrđuje iznošenje iz Srbije.
Za pravo na povraćaj propisana je vrednost kupljenih dobara od najmanje 6.000 dinara sa PDV-om, uz ispunjenje ostalih uslova. Putnik mora da iznese robu u propisanom roku i pribavi odgovarajuću potvrdu.
Prodavac ili ovlašćeni operator vrši povraćaj prema odgovarajućem postupku. Iznos koji putnik prima može biti umanjen za proviziju operatora ili prodavca, kada je ona predviđena.
Detaljne informacije o uslovima i dokumentaciji dostupne su u uputstvu Poreske uprave za putnike.
Da li roditelji imaju pravo na povraćaj PDV-a za opremu za bebe?
Raniji sistem refundacije PDV-a za hranu i opremu za bebe odnosio se na roditelje i staratelje koji su ispunjavali propisane uslove u pogledu prihoda i imovine.
Međutim, zakonodavne promene ograničile su pravo na refundaciju na bebe rođene zaključno sa 30. junom 2018. godine. Za decu rođenu nakon tog datuma ne primenjuje se raniji sistem povraćaja PDV-a na kupljenu opremu.
Finansijska podrška za nabavku opreme za dete uređena je kroz sistem finansijske podrške porodici sa decom, a ne kroz redovan zahtev za refundaciju PDV-a na pojedinačne fiskalne račune.
View this post on Instagram
Šta ako Poreska uprava ne izvrši povraćaj PDV-a u zakonskom roku?
Firma koja nije dobila povraćaj u propisanom roku najpre treba da utvrdi stanje poreskog računa i status podnete prijave.
Važno je ustanoviti da li je prijava pravilno podneta, da li je evidentiran iznos za povraćaj, postoji li dug po drugim poreskim obavezama i da li je Poreska uprava pokrenula postupak provere.
Ako zakonski rok istekne, a povraćaj nije izvršen, obveznik ima pravo da se obrati Poreskoj upravi i koristi pravna sredstva predviđena poreskim propisima. Pitanje kamate zbog kašnjenja zavisi od zakonskog osnova, isteka roka i okolnosti konkretnog postupka.
Posebno je važno razlikovati slučaj kada organ nije izvršio zakonom predviđenu isplatu od situacije u kojoj je poreski organ utvrdio nepravilnosti ili osporio prijavljeni iznos. Pravna sredstva i dokumentacija zavise od odluke i stanja predmeta.
Najčešće greške zbog kojih nastaju problemi sa povraćajem PDV-a
Prijavljivanje PDV-a iz nabavki koje ne daju pravo na odbitak jedan je od razloga za osporavanje povraćaja. Problem nastaje i kada obveznik evidentira pogrešan poreski period ili raspolaže nepotpunom dokumentacijom.
Za firme koje imaju pravo na odbitak važno je i pravilno postupanje sa ispravkama računa, avansima i elektronskim fakturama. Pogrešno evidentiranje samo jednog većeg računa može značajno promeniti rezultat obračuna.
- Račun ne ispunjava zakonske uslove za odbitak prethodnog PDV-a.
- Nabavka je namenjena prometu bez prava na odbitak.
- Firma koristi poslovnu imovinu i za privatne svrhe.
- U poreskom obračunu nije evidentirana odgovarajuća ispravka.
- PDV pri uvozu nije dokumentovan u skladu sa zakonskim uslovima.
- Obveznik je pogrešno iskazao opredeljenje za poreski kredit ili povraćaj.
Prilikom većih nabavki, ulaganja u opremu ili poslovanja sa inostranstvom, greške ne utiču samo na visinu povraćaja. U zavisnosti od okolnosti, mogu dovesti i do dodatne poreske obaveze, kamate ili prekršajne odgovornosti.
Šta se menja u pravilima za PDV od 2027. godine?
Izmene Zakona o PDV-u objavljene u „Službenom glasniku RS”, broj 80/2026, donose promene koje se najvećim delom primenjuju od 1. januara 2027. godine.
Između ostalog, izmene obuhvataju postupke evidentiranja i brisanja obveznika PDV-a, prijavljivanje poreskih obaveza i određene obaveze poreskog organa u vezi sa poreskim prijavama.
U članu 52. termin „poreska obaveza” zamenjen je izrazom „obračunati PDV”. Osnovno pravo na povraćaj razlike između prethodnog i obračunatog poreza ostaje uređeno istim članom.
Za obveznike je važno da izmene Zakona o PDV-u iz 2026. ne primenjuju u celini već tokom oktobra 2026. godine. Pojedine odredbe imaju posebne datume početka primene, pa je za prijave relevantan propis koji važi za konkretan poreski period.
Česta pitanja

Siniša je rođen i odrastao u Beogradu. Nakon studija ekonomije, započeo je karijeru u novinarstvu. Danas je glavni urednik BizInfo.rs, gde svakodnevno donosi najnovije poslovne vesti iz Srbije.