
Preduzetnik koji vodi poslovne knjige i izabere ličnu zaradu tokom 2027. plaća porez na zaradu od 10% i doprinose za obavezno socijalno osiguranje. Koliki će mesečni iznos biti zavisi prvenstveno od bruto lične zarade koju odredite.
Od 1. januara 2027. raste neoporezivi deo zarade na 37.369 dinara mesečno. Izmenu je usvojila Narodna skupština, a novi iznos nalazi se u važećem Zakonu o porezu na dohodak građana.
Ako niste osigurani po drugom osnovu, ukupna stopa doprinosa iznosi 35,05%. Na ličnu zaradu idu PIO 24%, zdravstveno osiguranje 10,3% i nezaposlenost 0,75%.
Kako će se obračunavati lična zarada preduzetnika u 2027?
Lična zarada nije isto što i iznos koji prebacite na privatni račun. Zakon je definiše kao mesečno lično primanje uvećano za pripadajući porez i doprinose. U obračunima se zato polazi od bruto lične zarade.
Za preduzetnika koji nije osiguran po drugom osnovu računica izgleda ovako:
- porez na zaradu iznosi 10% na deo bruto zarade iznad 37.369 dinara,
- PIO doprinos iznosi 24% osnovice,
- zdravstveno osiguranje iznosi 10,3%,
- doprinos za nezaposlenost iznosi 0,75%.
Stope doprinosa propisuje Zakon o doprinosima za obavezno socijalno osiguranje. Doprinosi se obračunavaju na bruto ličnu zaradu, bez umanjenja za neoporezivih 37.369 dinara.
Primeri obračuna za različite lične zarade
Sledeći primeri odnose se na preduzetnika koji nije zaposlen kod drugog poslodavca i nema drugi osnov osiguranja. Računica koristi potvrđeni neoporezivi iznos za 2027. i važeće stope doprinosa.
| Bruto lična zarada | Porez | Doprinosi | Ukupno porez i doprinosi | Neto za isplatu |
| 100.000 din. | 6.263 din. | 35.050 din. | 41.313 din. | 58.687 din. |
| 150.000 din. | 11.263 din. | 52.575 din. | 63.838 din. | 86.162 din. |
| 200.000 din. | 16.263 din. | 70.100 din. | 86.363 din. | 113.637 din. |
| 300.000 din. | 26.263 din. | 105.150 din. | 131.413 din. | 168.587 din. |
Doprinosi nemaju isto umanjenje. Na bruto osnovicu od 100.000 dinara obračunava se 35.050 dinara doprinosa. Posle poreza i doprinosa ostaje približno 58.687 dinara neto.
Ako želite 80.000 dinara neto, bruto iznos je mnogo veći
Mnogi preduzetnici razmišljaju obrnutim redom i prvo odrede koliko žele da prebace sebi na privatni račun.
Ako želite oko 80.000 dinara neto mesečno, uz navedene stope i pod pretpostavkom da je iznos između najniže i najviše osnovice doprinosa za 2027, potrebna bruto lična zarada iznosi oko 138.786 dinara.
| Stavka | Iznos |
| Bruto lična zarada | oko 138.786 din. |
| Porez na zaradu | oko 10.142 din. |
| Doprinosi | oko 48.645 din. |
| Neto isplata | 80.000 din. |
Najniža osnovica doprinosa za 2027. još nije objavljena
Jedan podatak još nije konačan. Na dan pisanja ovog teksta, početkom oktobra 2026, Ministarstvo finansija još nije objavilo najnižu i najvišu mesečnu osnovicu doprinosa za 2027.
Najniža osnovica određuje donju granicu na koju morate da obračunate doprinose, čak i kada sebi odredite nižu ličnu zaradu.
Tokom 2026. najniža mesečna osnovica iznosi 51.297 dinara. Zakon propisuje da najniža osnovica predstavlja 35% prosečne mesečne zarade za propisani prethodni period. Novi iznos za 2027. biće poznat nakon objavljivanja potrebnih podataka o zaradama.
Zbog toga konačan obračun veoma niske lične zarade za 2027. trenutno nije moguće dati bez nagađanja. Kada zvanična osnovica bude objavljena, upravo ona će odrediti minimalni iznos doprinosa.
Lična zarada ne mora da bude jednaka minimalnoj zaradi zaposlenog
Preduzetnik na ličnoj zaradi nije zaposlen kod sopstvene radnje na isti način kao radnik kod poslodavca. Zakonska minimalna cena rada od 405 dinara po satu za 2027. zato nije broj na osnovu kojeg birate ličnu zaradu.
Ograničenje dolazi preko najniže osnovice doprinosa. Ako je vaša lična zarada niža od te osnovice, doprinose ipak plaćate najmanje na propisanu osnovicu.
Minimalna cena rada i obračun za zaposlene detaljnije su prikazani u našem tekstu o minimalnoj zaradi od 2027.
Šta ako ste već zaposleni kod drugog poslodavca
Računica je povoljnija ako već imate zdravstveno osiguranje po osnovu zaposlenja ili penzije. U toj situaciji na ličnu zaradu preduzetnika plaćate porez i PIO doprinos od 24%, bez dodatnih 10,3% za zdravstvo i 0,75% za nezaposlenost.
Na primer, kod bruto lične zarade od 100.000 dinara porez ostaje oko 6.263 dinara, a PIO iznosi 24.000 dinara. Neto iznos tada je oko 69.737 dinara.
Status osiguranja zato značajno menja mesečnu računicu i ne treba koristiti istu tabelu za preduzetnika kome je radnja jedini osnov osiguranja i za osobu koja već ima puno zaposlenje.
Porez i doprinosi na ličnu zaradu nisu jedina poreska obaveza
Posle obračuna lične zarade ostaje još porez na prihod od samostalne delatnosti. Preduzetnik koji vodi knjige utvrđuje oporezivu dobit kao razliku poslovnih prihoda i priznatih rashoda, uz poreska usklađivanja.
Stopa poreza na prihod od samostalne delatnosti iznosi 10%. Lična zarada i pripadajuće obaveze predstavljaju rashod poslovanja, pa utiču na rezultat na koji se obračunava ovaj porez.
Zbog toga nije pravilno sabrati samo mesečnu ličnu zaradu i zaključiti da su time završene sve godišnje poreske obaveze radnje.
Ako još birate između paušala, samooporezivanja i ovog modela, naš tekst paušal ili vođenje knjiga objašnjava glavne razlike između režima.
Šta ako jednog meseca ne isplatite ličnu zaradu
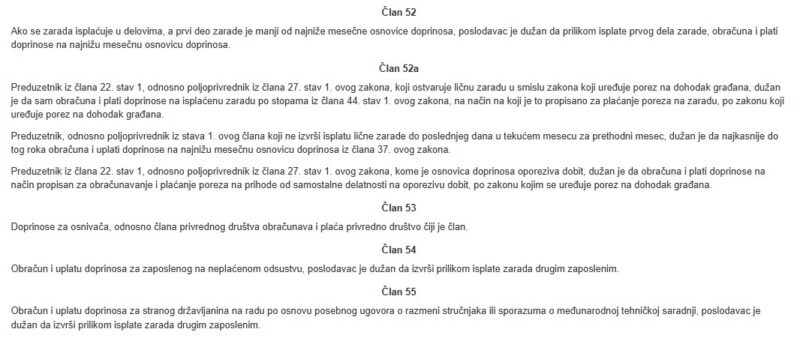
Preskakanje isplate ne znači da tog meseca nema doprinosa.
Član 52a Zakona o doprinosima propisuje da preduzetnik koji do poslednjeg dana tekućeg meseca ne isplati ličnu zaradu za prethodni mesec mora da obračuna i uplati doprinose najmanje na najnižu mesečnu osnovicu.
Drugim rečima, manjak novca na računu ne prekida obavezu doprinosa.
Kako se prijavljuje lična zarada za 2027.
Postojeći preduzetnik koji vodi knjige i želi ličnu zaradu od 1. januara 2027. obaveštenje podnosi elektronski preko portala Poreske uprave najkasnije do 15. decembra 2026.
Novi preduzetnik opredeljenje bira prilikom registracije.
Od 2027. postoji i novo pravilo za paušalca koji tokom godine izgubi pravo na paušalno oporezivanje. Izmenjeni član 33a daje mu 15 dana od prestanka prava na paušal da izabere isplatu lične zarade za period koji sledi.
Pre svake isplate lične zarade podnosi se odgovarajuća PPP-PD prijava. Poreska uprava na stranici sa poreskim prijavama i obrascima objavljuje obrasce i uputstva za elektronsko podnošenje.
Koliku ličnu zaradu izabrati?
Ne postoji jedan iznos koji odgovara svakom preduzetniku. Veća bruto lična zarada donosi veću neto mesečnu isplatu, ali istovremeno povećava doprinose. Niža lična zarada smanjuje mesečne doprinose samo do granice najniže osnovice.
Za računicu gledajte zajedno:
- očekivanu godišnju dobit,
- mesečni novac koji želite za privatne troškove,
- zvaničnu najnižu osnovicu doprinosa za 2027,
- da li ste osigurani po drugom osnovu,
- porez od 10% na oporezivu dobit radnje.
Ni lična zarada ne utiče na primenu testa samostalnosti preduzetnika. Ako radite pretežno za jednog nalogodavca, odnos sa tim klijentom i dalje podleže istih devet zakonskih kriterijuma.
Za kraj
Za bruto ličnu zaradu od 100.000 dinara trenutni potvrđeni parametri daju oko 41.313 dinara poreza i doprinosa mesečno ako nemate drugi osnov osiguranja. Kod 150.000 dinara obaveze rastu na oko 63.838 dinara, a kod 200.000 na oko 86.363 dinara.
Neoporezivi iznos od 37.369 dinara već je utvrđen za 2027, a stope poreza i doprinosa su poznate. Konačna računica za najniže i veoma visoke lične zarade biće potpuna tek kada Ministarstvo finansija objavi najnižu i najvišu mesečnu osnovicu doprinosa za 2027.

Siniša je rođen i odrastao u Beogradu. Nakon studija ekonomije, započeo je karijeru u novinarstvu. Danas je glavni urednik BizInfo.rs, gde svakodnevno donosi najnovije poslovne vesti iz Srbije.