
Na računu firme može da stoji nekoliko miliona dinara, a vlasnik DOO i dalje ne može jednostavno da prebaci deo tog novca sebi uz opis „lična sredstva“. Novac pripada društvu sve dok ne postoji odgovarajući osnov za isplatu.
Jedan od tih osnova je ostvarena dobit. Ako firma završi godinu sa profitom, izmiri porez na dobit i ispuni uslove za raspodelu, vlasnik može da dobije svoj deo kroz dividendu, odnosno isplatu dobiti.
Tu se pojavljuju dva poreza koja vlasnici lako spoje u jedan. Firma prvo plaća porez na svoju dobit. Kada se preostala dobit isplaćuje vlasniku koji je fizičko lice, obračunava se još 15% poreza na prihod od kapitala.
U našem tekstu o tome kako vlasnik DOO legalno može da podigne novac iz firme dividendu smo naveli kao jedan od nekoliko mogućih osnova za isplatu. Ovde računamo samo taj slučaj i prolazimo kroz ceo postupak do trenutka kada novac zaista može da legne na privatni račun.
Firma ne može da isplati dividendu samo zato što ima novac na računu
Stanje poslovnog računa i dobit nisu isto.
Firma može da ima tri miliona dinara na računu, ali da deo tog novca duguje dobavljačima, državi ili zaposlenima. Može da ima i preneti gubitak iz prethodnih godina. Zbog toga stanje u banci samo po sebi ne govori koliko vlasnik sme da uzme.
Zakon o privrednim društvima propisuje da se kod DOO na isplatu dobiti članovima primenjuju pravila o dividendi. Nakon usvajanja finansijskih izveštaja dobit se prvo koristi za pokriće prenetih gubitaka i zakonskih rezervi, kada takva obaveza postoji. Tek preostali deo može da bude raspoređen vlasnicima.
Ako je firma prethodnih godina zadržala dobit umesto da je isplati, raspodela može obuhvatiti i raspoloživu neraspoređenu dobit iz ranijih perioda, pod uslovom da društvo ispunjava zakonska ograničenja za isplatu.
Koliko poreza vlasnik DOO plaća na dividendu?
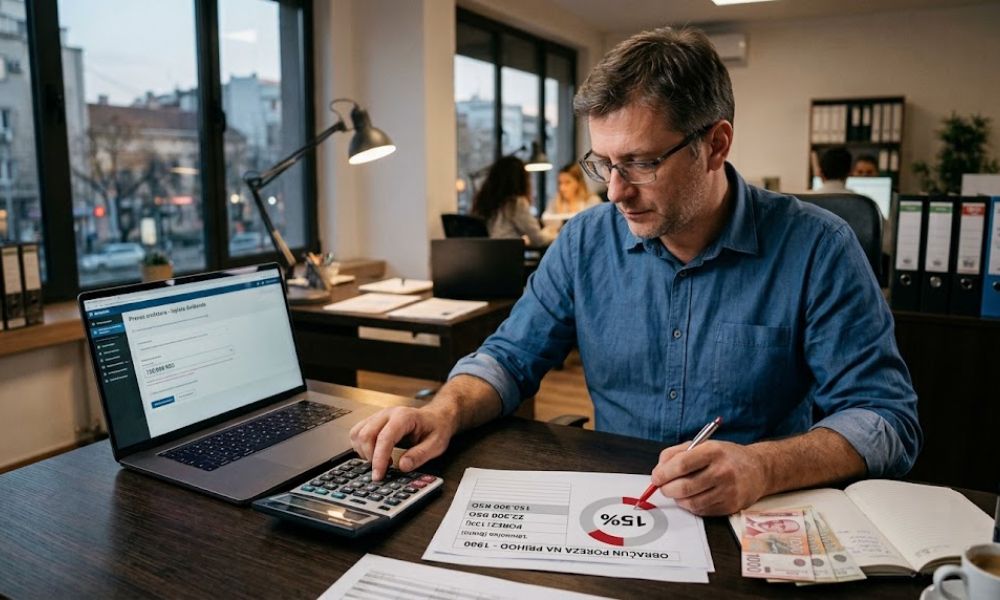
Za domaće fizičko lice koje prima dividendu stopa poreza na prihod od kapitala iznosi 15%. To propisuje Zakon o porezu na dohodak građana.
Ali pre tog poreza firma već ima svoju poresku obavezu.
DOO plaća 15% poreza na dobit pravnih lica. Poreska uprava istu stopu navodi u uputstvu za obračun poreza na dobit.
Zato rečenica „dividenda se oporezuje sa 15%“ jeste tačna, ali ne govori koliko je poreza ukupno plaćeno od trenutka kada je firma ostvarila dobit do trenutka kada novac završi kod vlasnika.
Primer sa milion dinara dobiti pre poreza
Pretpostavimo potpuno pojednostavljen slučaj u kojem firma ima 1.000.000 dinara oporezive dobiti i nema poreska usklađivanja koja bi promenila osnovicu.
| Korak | Iznos |
|---|---|
| Oporeziva dobit firme | 1.000.000 RSD |
| Porez na dobit 15% | 150.000 RSD |
| Dobit nakon poreza | 850.000 RSD |
| Porez na dividendu 15% | 127.500 RSD |
| Vlasniku ostaje | 722.500 RSD |
Ukupno poresko opterećenje nije 30%, iako postoje dve stope od po 15%. Drugi porez ne računa se ponovo na početnih milion dinara, već na 850.000 dinara koji su ostali nakon poreza na dobit. Zbir dva poreza iznosi 277.500 dinara, odnosno 27,75% početne oporezive dobiti.
Ako firma već ima milion dinara raspoložive dobiti, računica je drugačija
Drugi primer počinje od potpuno druge cifre. Pretpostavimo da je porez na dobit već obračunat i da firma u poslovnim knjigama ima 1.000.000 dinara raspoložive dobiti za raspodelu.
Tada nema ponovnog poreza na dobit na tih milion dinara. Ako vlasnik odluči da celu raspoloživu dobit isplati sebi, firma obračunava 15% poreza na dividendu.
| Isplata | Iznos |
|---|---|
| Bruto dividenda | 1.000.000 RSD |
| Porez na dividendu 15% | 150.000 RSD |
| Neto isplata vlasniku | 850.000 RSD |
Vlasnik prvo donosi odluku, pa tek onda prebacuje novac sebi
Kod jednočlanog DOO postupak nije komplikovan, ali mora da postoji dokumentacija. Vlasnik u svojstvu jedinog člana društva donosi odluku o raspodeli dobiti i isplati dividende.
Odluka treba da pokaže iz koje dobiti se isplata vrši, koliki bruto iznos pripada vlasniku i kada će biti isplaćen.
Zakon propisuje da odluka o isplati dividende određuje i rok za isplatu, koji ne može biti duži od šest meseci od dana donošenja odluke.
U firmi sa više članova raspodela prati njihova prava i udele, uz pravila iz osnivačkog akta i Zakona o privrednim društvima.
Praktičan redosled kod standardne godišnje raspodele izgleda ovako:
- firma završava poslovnu godinu i sastavlja finansijske izveštaje
- utvrđuje se rezultat poslovanja i poreska obaveza
- finansijski izveštaji se usvajaju
- utvrđuje se koliko dobiti zaista može da bude raspoređeno
- donosi se odluka o raspodeli dobiti i isplati vlasniku
- obračunava se porez na dividendu
- podnosi se odgovarajuća poreska prijava
- porez se uplaćuje, a vlasniku se prenosi neto iznos
Tek kada postoji osnov za isplatu i obračun poreza, poslovni račun služi za prenos neto dividende na privatni račun vlasnika. Nasumičan transfer pre odluke ne postaje dividenda samo zato što je kasnije tako nazvan u knjigama.
Porez obračunava firma, ne vlasnik nakon što dobije novac
Kada je vlasnik fizičko lice, dividenda predstavlja prihod od kapitala. Zakon propisuje da se porez na prihode od kapitala plaća po odbitku kada je isplatilac pravno lice.
To znači da DOO obračunava porez pre isplate. Vlasnik ne dobija milion dinara na privatni račun pa naknadno sam izdvaja 150.000 dinara za državu.
Ako je bruto dividenda 1.000.000 dinara, firma obustavlja 150.000 dinara poreza i vlasniku prenosi 850.000 dinara.
Poreska uprava navodi i da se pojedinačna poreska prijava PPP-PD podnosi pre svake isplate prihoda. Kod konkretne isplate dokumentaciju i prijavu zato treba završiti pre nego što neto dividenda ode na privatni račun.
Na dividendu domaćem fizičkom licu ne obračunavaju se doprinosi za PIO i zdravstveno kao kod zarade. Dividenda nije naknada za rad, već prihod koji proizlazi iz vlasništva u društvu.
Dobit ne mora cela da bude isplaćena
Vlasnik koji vidi milion dinara raspoložive dobiti nije dužan da svih milion prenese sebi.
Firma može da isplati, na primer, 400.000 dinara bruto dividende, a preostalih 600.000 ostavi u društvu.
Na raspodeljenih 400.000 dinara porez na dividendu iznosio bi 60.000 dinara, pa bi vlasnik dobio 340.000 dinara. Preostalih 600.000 ostalo bi imovina firme i moglo bi da posluži za opremu, zalihe, novo zapošljavanje, rezervu za slabiji period ili drugo poslovno ulaganje.
Za firmu kojoj je kapital potreban za rast, automatsko izvlačenje cele dobiti na kraju svake godine često nema poslovnu logiku. Porez na dividendu plaća se na ono što vlasnik raspodeli sebi, pa ostavljanje dela već oporezovane dobiti u društvu odlaže drugi nivo oporezivanja dok ne dođe do kasnije raspodele.
Dobit iz prethodnih godina takođe može da bude isplaćena
Firma ne mora da isplaćuje dobit u godini u kojoj ju je ostvarila.
Ako je prethodnih godina dobit ostala neraspoređena, društvo može kasnije doneti odluku da deo tog iznosa isplati članovima, pod uslovom da u trenutku raspodele postoje sredstva i da su ispunjena ograničenja propisana za isplatu.
Porez na dobit za taj poslovni rezultat već je obračunat u godini na koju se dobit odnosila. Kada kasnije dođe do isplate fizičkom licu, obračunava se porez na dividendu.
Ovo je važno kod firmi koje nekoliko godina ulažu profit nazad u posao, pa tek kasnije vlasnik odluči da deo akumulirane dobiti prebaci na privatni račun.
Firma mora da zadrži dovoljno imovine i ne može raspodeliti bilo koji iznos
Dobit na papiru nije jedini uslov za isplatu.
Zakon ograničava plaćanja članovima ako bi neto imovina društva zbog isplate pala ispod uplaćenog osnovnog kapitala uvećanog za rezerve koje društvo mora da održava.
Ukupna isplata takođe ne može jednostavno da premaši dobit koja je raspoloživa za raspodelu nakon prenetih gubitaka i obaveznih rezervi.
Zbog toga firma koja ima ozbiljne prenete gubitke ili problem sa kapitalom ne treba da posmatra novac na računu kao slobodan fond za dividendu.
Dividenda može da se isplati i tokom godine, ali pod strožim uslovima
Vlasnik ne mora u svakoj situaciji da čeka završetak godine. Zakon poznaje i privremenu dividendu, odnosno međudividendu.
Za nju nije dovoljno da firma trenutno ima novac na računu. Pravila o međudividendi traže izveštaje iz kojih se jasno vidi da je u periodu za koji se isplata vrši ostvarena dobit i da društvo ima dovoljno raspoloživih sredstava.
Iznos međudividende ima zakonsko ograničenje. U računicu ulaze ostvarena dobit, neraspoređena dobit iz prethodnih perioda i raspoložive rezerve, a odbijaju se gubici i obavezne rezerve.
Zato međudividenda nije način da vlasnik tokom godine slobodno uzima novac iz firme. To je formalna raspodela dobiti koja mora da ima računovodstveno pokriće.
Dividenda i plata rešavaju dva potpuno različita pitanja
Dividenda se isplaćuje zato što ste vlasnik firme. Plata ili naknada direktoru isplaćuju se zato što radite za firmu ili obavljate funkciju direktora.
Vlasnik DOO može da prima i jedno i drugo ako za oba postoji odgovarajući osnov.
| Plata ili naknada | Dividenda |
|---|---|
| Isplaćuje se za rad ili funkciju | Isplaćuje se po osnovu vlasništva |
| Može da predstavlja redovan mesečni prihod | Zavisi od raspoložive dobiti i odluke o raspodeli |
| Ima svoj obračun poreza i doprinosa | Za domaće fizičko lice porez na prihod od kapitala iznosi 15% |
| Povezana je sa radnim angažovanjem | Ne predstavlja naknadu za rad |
DOO i preduzetnik nemaju isti pristup zarađenom novcu
Upravo kod dividende postaje vrlo vidljiva jedna od glavnih razlika između dve poslovne forme.
DOO je posebno pravno lice. Njegov novac nije automatski novac fizičkog lica koje je vlasnik. Prebacivanje dobiti zato ima formalnu proceduru i poseban porez.
Kod preduzetnika je odnos vlasnika i poslovanja drugačije postavljen. Ako tek birate pravnu formu, naš vodič DOO ili preduzetnik detaljnije objašnjava razlike u odgovornosti, porezima i raspolaganju novcem.
Šta treba pripremiti pre isplate dividende?
Za standardnu isplatu vlasniku fizičkom licu najvažnije je da postoji jasan trag od ostvarene dobiti do privatnog računa.
- usvojeni finansijski izveštaji za period iz kojeg potiče dobit
- podatak o raspoloživoj i neraspoređenoj dobiti
- provera prenetih gubitaka i ograničenja za isplatu
- odluka nadležnog organa društva o raspodeli dobiti
- obračun bruto dividende i poreza od 15%
- odgovarajuća poreska prijava pre isplate
- uplata poreske obaveze i neto transfer vlasniku
Kod jednočlanog DOO cela procedura može imati malo papira, ali to ne znači da može da se preskoči. Najvažnija razlika između uredne dividende i proizvoljnog privatnog transfera nije broj dokumenata, već postojanje jasnog pravnog, poreskog i računovodstvenog osnova za svaki dinar koji napusti firmu.
Kada novac konačno možete prebaciti na privatni račun?
Kod redovne godišnje dividende najjednostavniji odgovor glasi: nakon što postoji raspoloživa dobit, finansijski izveštaji budu usvojeni, donese se odluka o raspodeli i pripremi poreski obračun za isplatu.
Tada firma ne prenosi ceo bruto iznos vlasniku. Od bruto dividende obračunava 15% poreza, državi plaća poresku obavezu, a vlasniku na privatni račun prenosi neto iznos.
Ako je odluka donesena za bruto dividendu od milion dinara, vlasnikov privatni račun dobija 850.000 dinara. Ako je početna cifra milion dinara oporezive dobiti firme pre poreza na dobit, do vlasnika u našem pojednostavljenom primeru stiže 722.500 dinara.
Upravo zato vlasnik DOO pre prenosa novca treba da zna iz koje cifre kreće. Stanje na računu, računovodstvena dobit, poreska dobit, neraspoređena dobit i neto dividenda nisu pet naziva za isti novac. Svaki od tih iznosa opisuje drugu fazu poslovne i poreske računice.

Siniša je rođen i odrastao u Beogradu. Nakon studija ekonomije, započeo je karijeru u novinarstvu. Danas je glavni urednik BizInfo.rs, gde svakodnevno donosi najnovije poslovne vesti iz Srbije.