
Stan kupljen za 80.000 evra koji nekoliko godina kasnije prodate za 130.000 evra ne znači automatski da ćete platiti porez na svih 50.000 evra razlike. Poreska uprava prvo utvrđuje prodajnu i nabavnu cenu prema pravilima Zakona o porezu na dohodak građana, a nabavna cena se dodatno usklađuje indeksom potrošačkih cena.
Ako posle tog obračuna postoji kapitalni dobitak, poreska stopa iznosi 15%. Postoje i situacije u kojima poreza nema, među njima prodaja nepokretnosti koja je bila u vlasništvu najmanje deset godina i ulaganje novca od prodaje u rešavanje stambenog pitanja pod propisanim uslovima.
Šta je kapitalni dobitak kod prodaje stana?
Kapitalni dobitak je pozitivna razlika između prodajne i nabavne cene nepokretnosti. Zakon ovu obavezu vezuje za prenos stvarnih prava na nepokretnostima uz novčanu ili nenovčanu naknadu.
Drugim rečima, nije presudno koliko je novca prodavac primio ukupno. Porez se odnosi na ostvarenu dobit utvrđenu prema poreskim pravilima.
Pre prodaje je korisno proveriti i pravni status nekretnine. Na BizInfo smo već objasnili kako da proverite da li je stan uknjižen, jer podaci o vlasništvu i načinu sticanja mogu biti važni i za kasnije utvrđivanje poreske obaveze.
Kolika je stopa poreza na kapitalnu dobit?
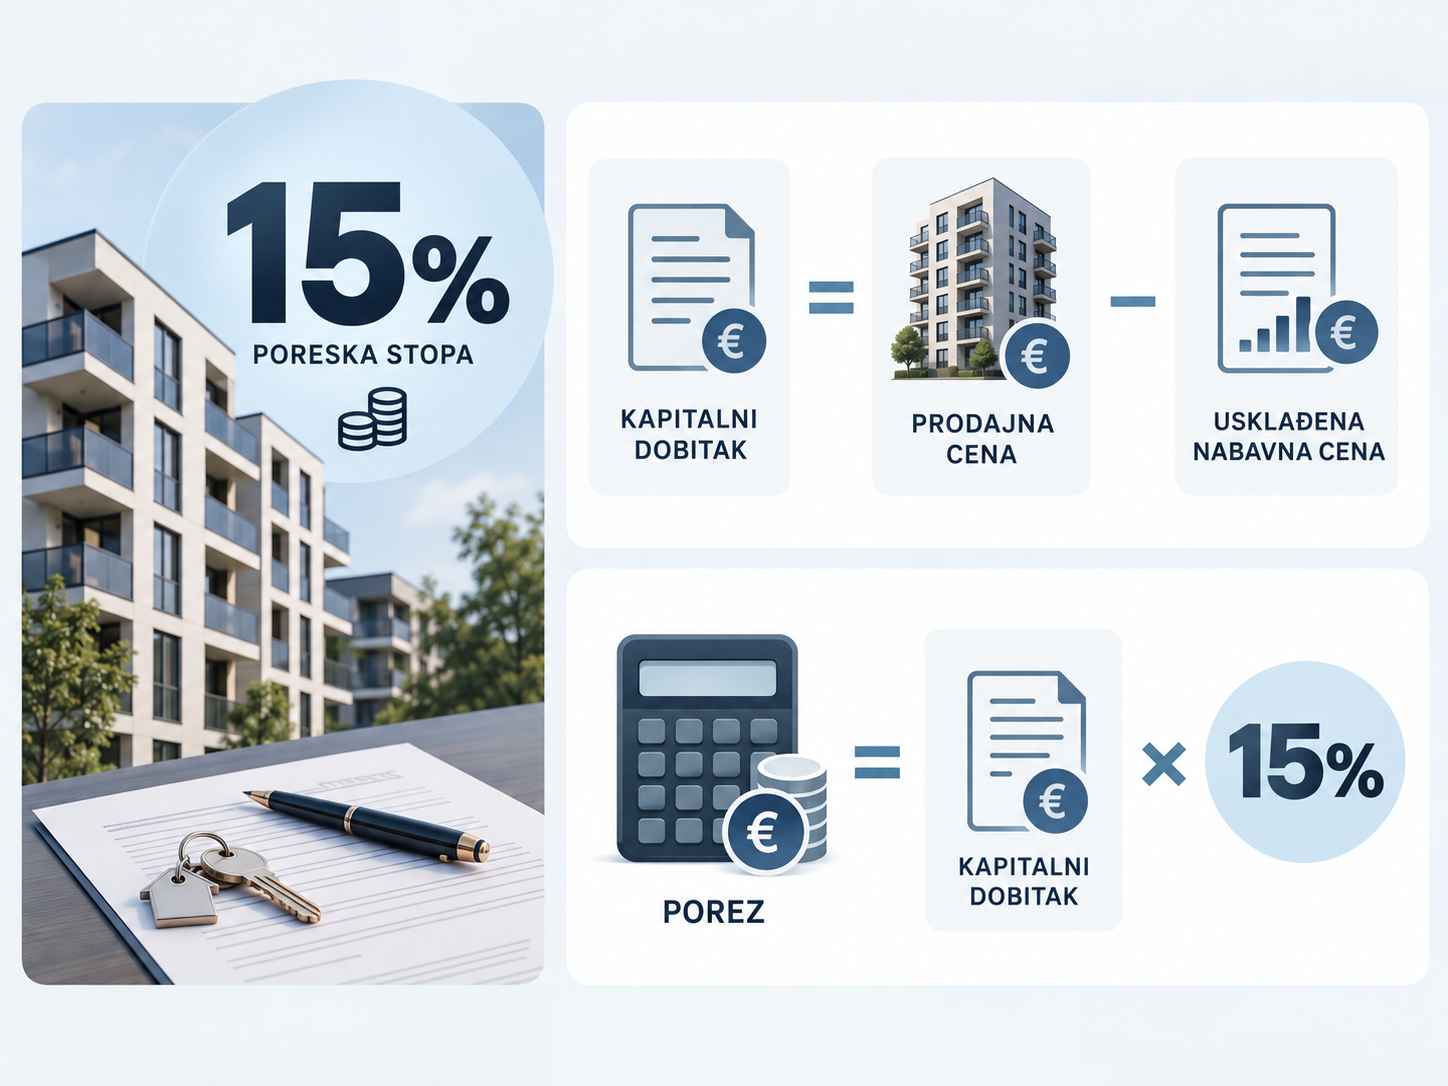
Stopa poreza na kapitalni dobitak iznosi 15%. Zakon o porezu na dohodak građana propisuje da poresku osnovicu čini kapitalni dobitak, odnosno razlika utvrđena prema pravilima za prodajnu i nabavnu cenu.
Formula izgleda ovako:
Kapitalni dobitak = prodajna cena – usklađena nabavna cena
Porez = kapitalni dobitak × 15%
Poreska uprava u svom uputstvu o porezu na kapitalni dobitak kod nepokretnosti takođe navodi stopu od 15% i objašnjava uslove za poreska oslobođenja.
Primer obračuna
Pretpostavimo da je stan prodat za 150.000 evra, a da Poreska uprava nakon zakonskog usklađivanja utvrdi nabavnu cenu od 110.000 evra.
| Stavka | Iznos |
|---|---|
| Prodajna cena | 150.000 EUR |
| Usklađena nabavna cena | 110.000 EUR |
| Kapitalni dobitak | 40.000 EUR |
| Poreska stopa | 15% |
| Porez na kapitalni dobitak | 6.000 EUR |
Primer služi da pokaže princip obračuna. Stvarnu nabavnu cenu i njeno usklađivanje utvrđuje nadležni poreski organ na osnovu dokumentacije i zakonskih pravila.
Nabavna cena nije samo broj iz starog ugovora
Ako ste stan kupili, polazna nabavna cena jeste cena po kojoj ste ga stekli. Zakon zatim nalaže da se ta vrednost uveća godišnjim indeksom potrošačkih cena od dana sticanja do dana prodaje.
Zbog toga stan kupljen pre nekoliko godina za 100.000 evra i prodat danas za 130.000 evra nema automatski kapitalni dobitak od 30.000 evra. Za poreski obračun prvo se dobija usklađena nabavna vrednost.
Kod stana koji je vlasnik sam izgradio, nabavnu cenu čine dokumentovani troškovi izgradnje. Ako vlasnik ne može da dokaže te troškove, zakon predviđa drugi način utvrđivanja vrednosti na osnovu poreske osnovice za porez na imovinu.
Način na koji lokalni porez funkcioniše detaljnije smo objasnili u tekstu o tome kako proveriti porez na imovinu.
Poreska uprava može da proveri cenu iz ugovora
Prodajna cena je u osnovi ugovorena cena. Međutim, prijavljivanje nerealno niske cene u ugovoru ne znači da će porez biti obračunat na tom iznosu.
Član 73 Zakona o porezu na dohodak građana daje poreskom organu pravo da primeni tržišnu cenu kada proceni da je ugovorena cena niža od tržišne.
Pravilo sprečava situaciju u kojoj bi stan realno vredeo 150.000 evra, a ugovor bi prikazao prodaju za 70.000 evra samo radi smanjenja poreske obaveze.
Kada nema poreza?
Jedno od najvažnijih pravila odnosi se na dužinu vlasništva. Ako je prodavac nepokretnost imao u svom vlasništvu neprekidno najmanje deset godina pre prodaje, razlika ostvarena prodajom ne smatra se kapitalnim dobitkom u smislu zakona.
Primer je stan kupljen 2014. godine i prodat 2026. godine, pod uslovom da je vlasništvo u međuvremenu bilo neprekidno. Rast vrednosti nekretnine u tom periodu sam po sebi ne stvara obavezu plaćanja poreza na kapitalni dobitak.
Kada još ne nastaje kapitalni dobitak?
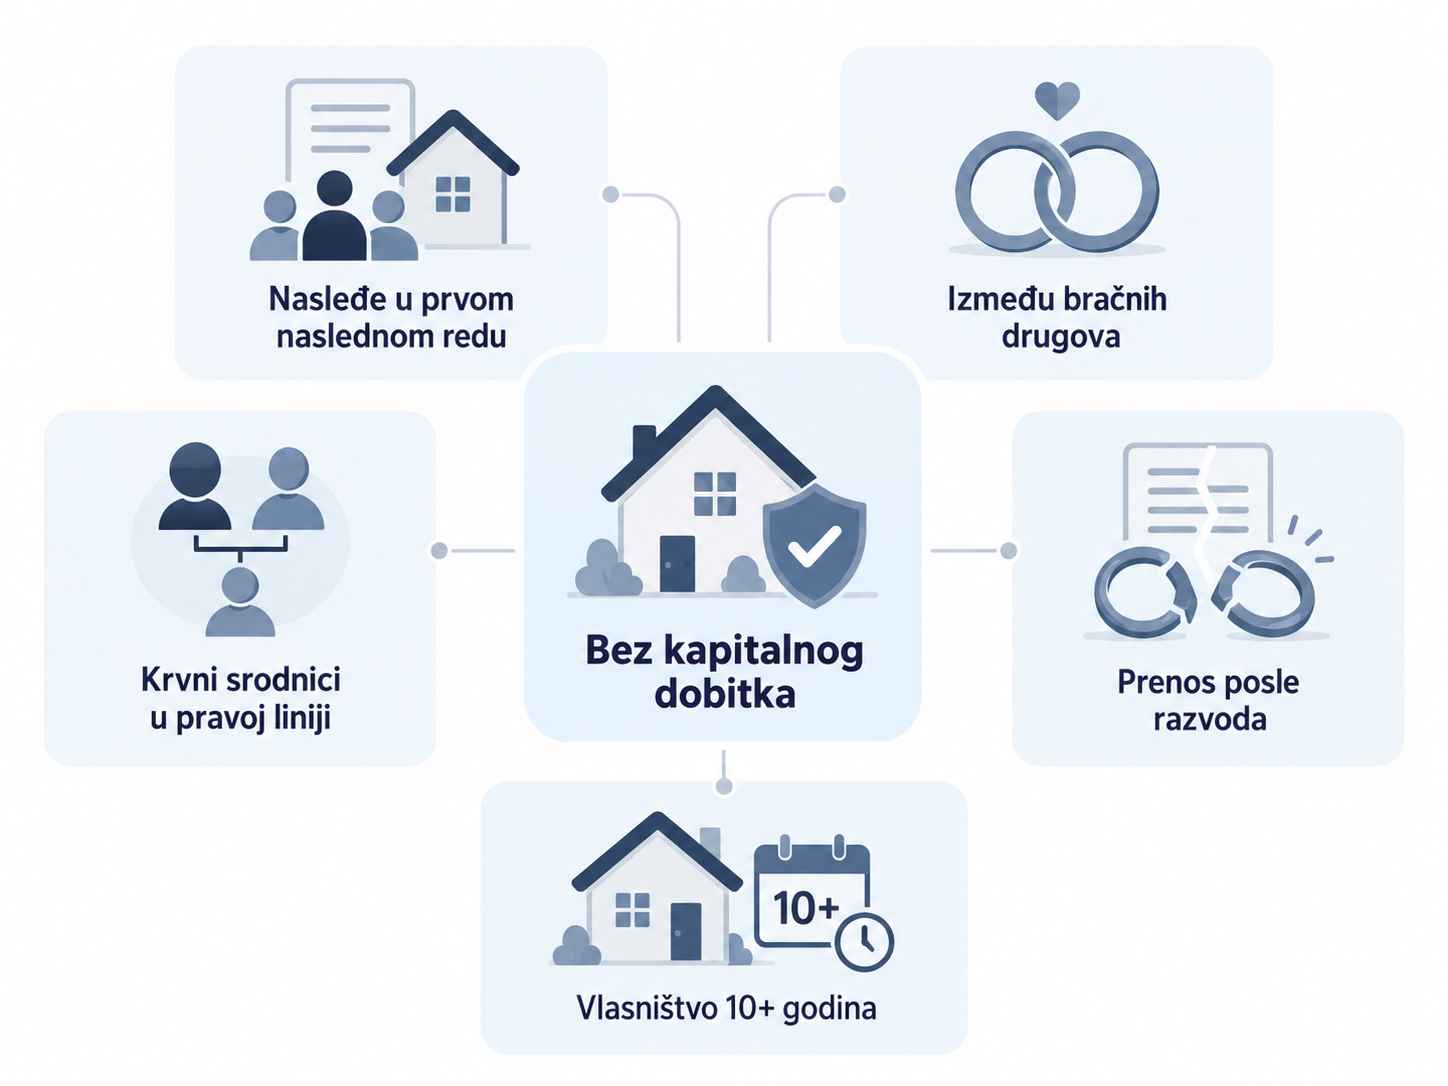
Deset godina vlasništva nije jedini slučaj. Član 72a Zakona navodi još nekoliko prenosa kod kojih se razlika ne smatra kapitalnim dobitkom.
- nepokretnost je stečena nasleđem u prvom naslednom redu
- prenos se vrši između bračnih drugova
- prenos se vrši između krvnih srodnika u pravoj liniji
- prenos između razvedenih bračnih drugova neposredno je povezan sa razvodom
- nepokretnost je pre prodaje bila u neprekidnom vlasništvu najmanje deset godina
Važna je razlika između nasleđivanja i kasnije prodaje. Pravilo o prvom naslednom redu odnosi se na način na koji zakon tretira kapitalni dobitak, ali konkretan poreski položaj zavisi od toga kako je nepokretnost stečena i kako se dalje prenosi.
Šta se računa kada je stan nasleđen ili dobijen na poklon?
Kod nepokretnosti stečene poklonom ili nasleđem nabavna cena se ne postavlja proizvoljno na nulu.
Prema Zakonu o porezu na dohodak građana, polazi se od cene po kojoj je poklonodavac ili ostavilac stekao nepokretnost. Kada ta cena ne može da se utvrdi, poreski organ koristi tržišnu vrednost iz perioda sticanja prema pravilima iz zakona.
Zbog toga stari kupoprodajni ugovori, rešenja o nasleđivanju i druga dokumentacija mogu imati direktan uticaj na kasniji obračun poreza.
Oslobođenje ako novac uložite u rešavanje stambenog pitanja
Prodavac koji ostvari kapitalni dobitak ima još jednu važnu mogućnost. Ako novac dobijen prodajom nepokretnosti uloži u rešavanje svog stambenog pitanja ili stambenog pitanja članova porodice odnosno domaćinstva u Republici Srbiji, zakon predviđa poresko oslobođenje.
Ključni rok je 90 dana od dana prodaje. Ulaganje sredstava u tom roku daje pravo na oslobođenje od poreza na ostvareni kapitalni dobitak, pod uslovima koje propisuju zakon i pravilnik.
Poreska uprava u odgovorima građanima potvrđuje i drugo pravilo. Ako prodavac sredstva uloži u rešavanje stambenog pitanja u roku od 12 meseci, nakon što je porez već plaćen, postoji pravo na povraćaj plaćenog poreza.
Šta se smatra rešavanjem stambenog pitanja?
View this post on Instagram
Pravilnik ne svodi oslobođenje samo na kupovinu drugog stana. U obzir ulaze različite situacije, među kojima su kupovina ili izgradnja stana ili kuće, poboljšanje uslova stanovanja, razdvajanje domaćinstva, spajanje domaćinstava, razmena stanova i određene rekonstrukcije ili adaptacije.
Za poresko oslobođenje postoje i kriterijumi površine. Pravilnik navodi do 45 m² za samca, uz još 20 m² za svakog narednog člana domaćinstva.
Poreski organ utvrđuje pravo na osnovu dokumentacije i konkretne situacije. Ugovori, računi za gradnju ili materijal i dokazi o tome ko rešava stambeno pitanje imaju praktičnu težinu u tom postupku.
Ako uložite samo deo novca, smanjuje se samo deo poreza
Nije potrebno da situacija bude samo potpuno oslobođenje ili puna poreska obaveza. Zakon predviđa i srazmerno umanjenje.
Ako prodavac u rešavanje stambenog pitanja uloži samo deo sredstava dobijenih prodajom nepokretnosti, poreska obaveza se smanjuje srazmerno uloženom delu.
Na primer, prodaja starog stana za 150.000 evra i kupovina drugog za 150.000 evra nije ista poreska situacija kao ulaganje samo 50.000 evra od prodajne cene. Poreska uprava posmatra iznos ulaganja i kriterijume za priznavanje stambenog pitanja.
Rok za poresku prijavu nije isti u svakoj situaciji
Za porez na kapitalni dobitak koristi se prijava PPDG-3R. Za redovnu prodaju nepokretnosti rok je najkasnije 30 dana od dana kada je prihod ostvaren ili je počelo njegovo ostvarivanje.
Kada prodavac po osnovu prodaje nepokretnosti ostvaruje pravo na oslobođenje zbog rešavanja stambenog pitanja, uputstvo Poreske uprave za PPDG-3R predviđa rok od 120 dana od dana prodaje za odgovarajući osnov prijave.
Fizička lica čija prijava nije povezana sa obavljanjem delatnosti mogu PPDG-3R da podnesu elektronski ili u pisanom obliku neposredno ili poštom. Nadležan je poreski organ prema prebivalištu odnosno boravištu prodavca.
Porez na kapitalnu dobit nije isto što i porez na imovinu
Ove dve obaveze se lako pomešaju jer obe imaju veze sa nekretninom.
Porez na imovinu je redovna obaveza vezana za posedovanje nepokretnosti. Porez na kapitalnu dobit nastaje zbog dobiti ostvarene prenosom nepokretnosti i obračunava se prema pravilima Zakona o porezu na dohodak građana.
Prodaja stana otvara i druga pitanja, među njima pravni status objekta i terete. Pre potpisivanja ugovora kupac može da proveri da li stan ili kuća imaju hipoteku ili drugi teret.
Najčešći primeri kod prodaje stana
| Situacija | Porez na kapitalni dobitak |
|---|---|
| Stan je prodat skuplje nego što iznosi usklađena nabavna cena | 15% na utvrđeni kapitalni dobitak |
| Nema pozitivne razlike između prodajne i usklađene nabavne cene | Nema kapitalnog dobitka za oporezivanje |
| Stan je bio u neprekidnom vlasništvu najmanje 10 godina | Razlika se ne smatra kapitalnim dobitkom |
| Novac od prodaje uložen je u rešavanje stambenog pitanja u roku od 90 dana | Moguće poresko oslobođenje prema zakonskim uslovima |
| Novac je uložen u stambeno pitanje u roku od 12 meseci nakon plaćenog poreza | Moguć povraćaj plaćenog poreza |
| Uložen je samo deo sredstava od prodaje | Poreska obaveza se srazmerno umanjuje |
Dokumentacija odlučuje koliko ćete stvarno platiti
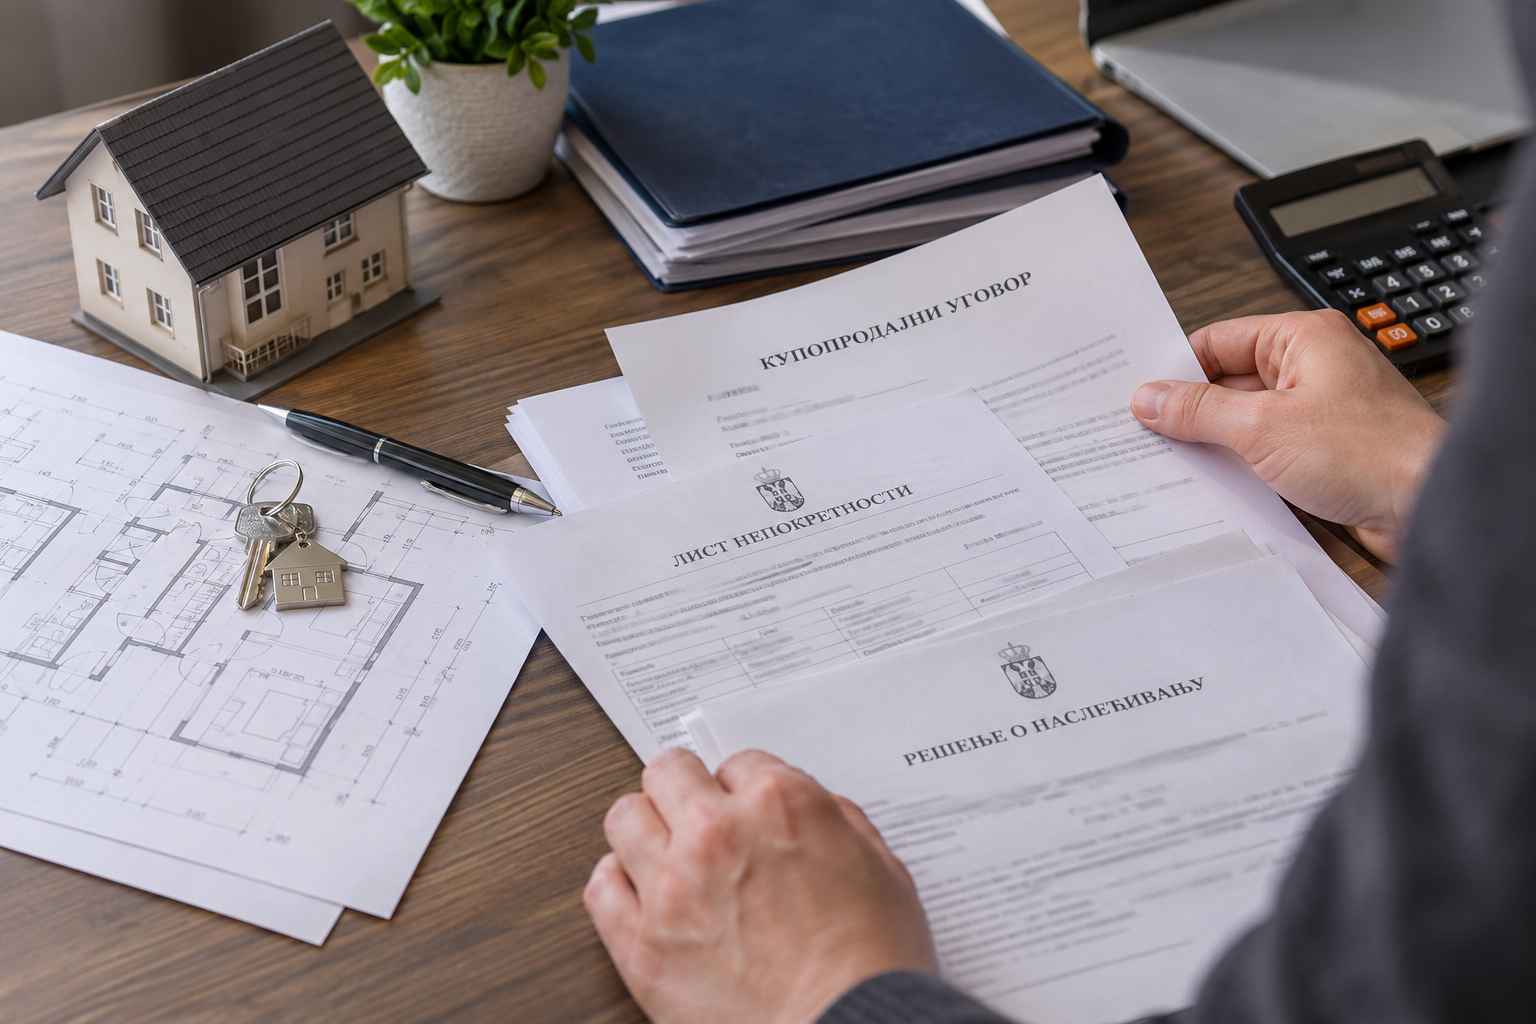
Najveću razliku kod obračuna često ne pravi poreska stopa, jer je ona jasnih 15%, već dokumentacija kojom prodavac dokazuje kada i po kojoj vrednosti je stekao nepokretnost.
Kupoprodajni ugovor, rešenje o nasleđivanju, ugovor o poklonu, dokazi o troškovima izgradnje i dokumenti o ulaganju novca u novo stambeno pitanje mogu promeniti rezultat poreskog postupka.
Posebno kod stana koji je godinama bio u porodici nije pametno krenuti od pretpostavke da je nabavna cena nula ili da poreza sigurno nema. Način sticanja, trajanje vlasništva i dokumentovana vrednost određuju koji deo zakona se primenjuje.
Česta pitanja

Siniša je rođen i odrastao u Beogradu. Nakon studija ekonomije, započeo je karijeru u novinarstvu. Danas je glavni urednik BizInfo.rs, gde svakodnevno donosi najnovije poslovne vesti iz Srbije.